퇴사하고 IRP로 들어온 퇴직금, 그냥 해지해서 찾아도 될까요? 해지 버튼 누르기 전에 딱 3분만 보시면 됩니다.
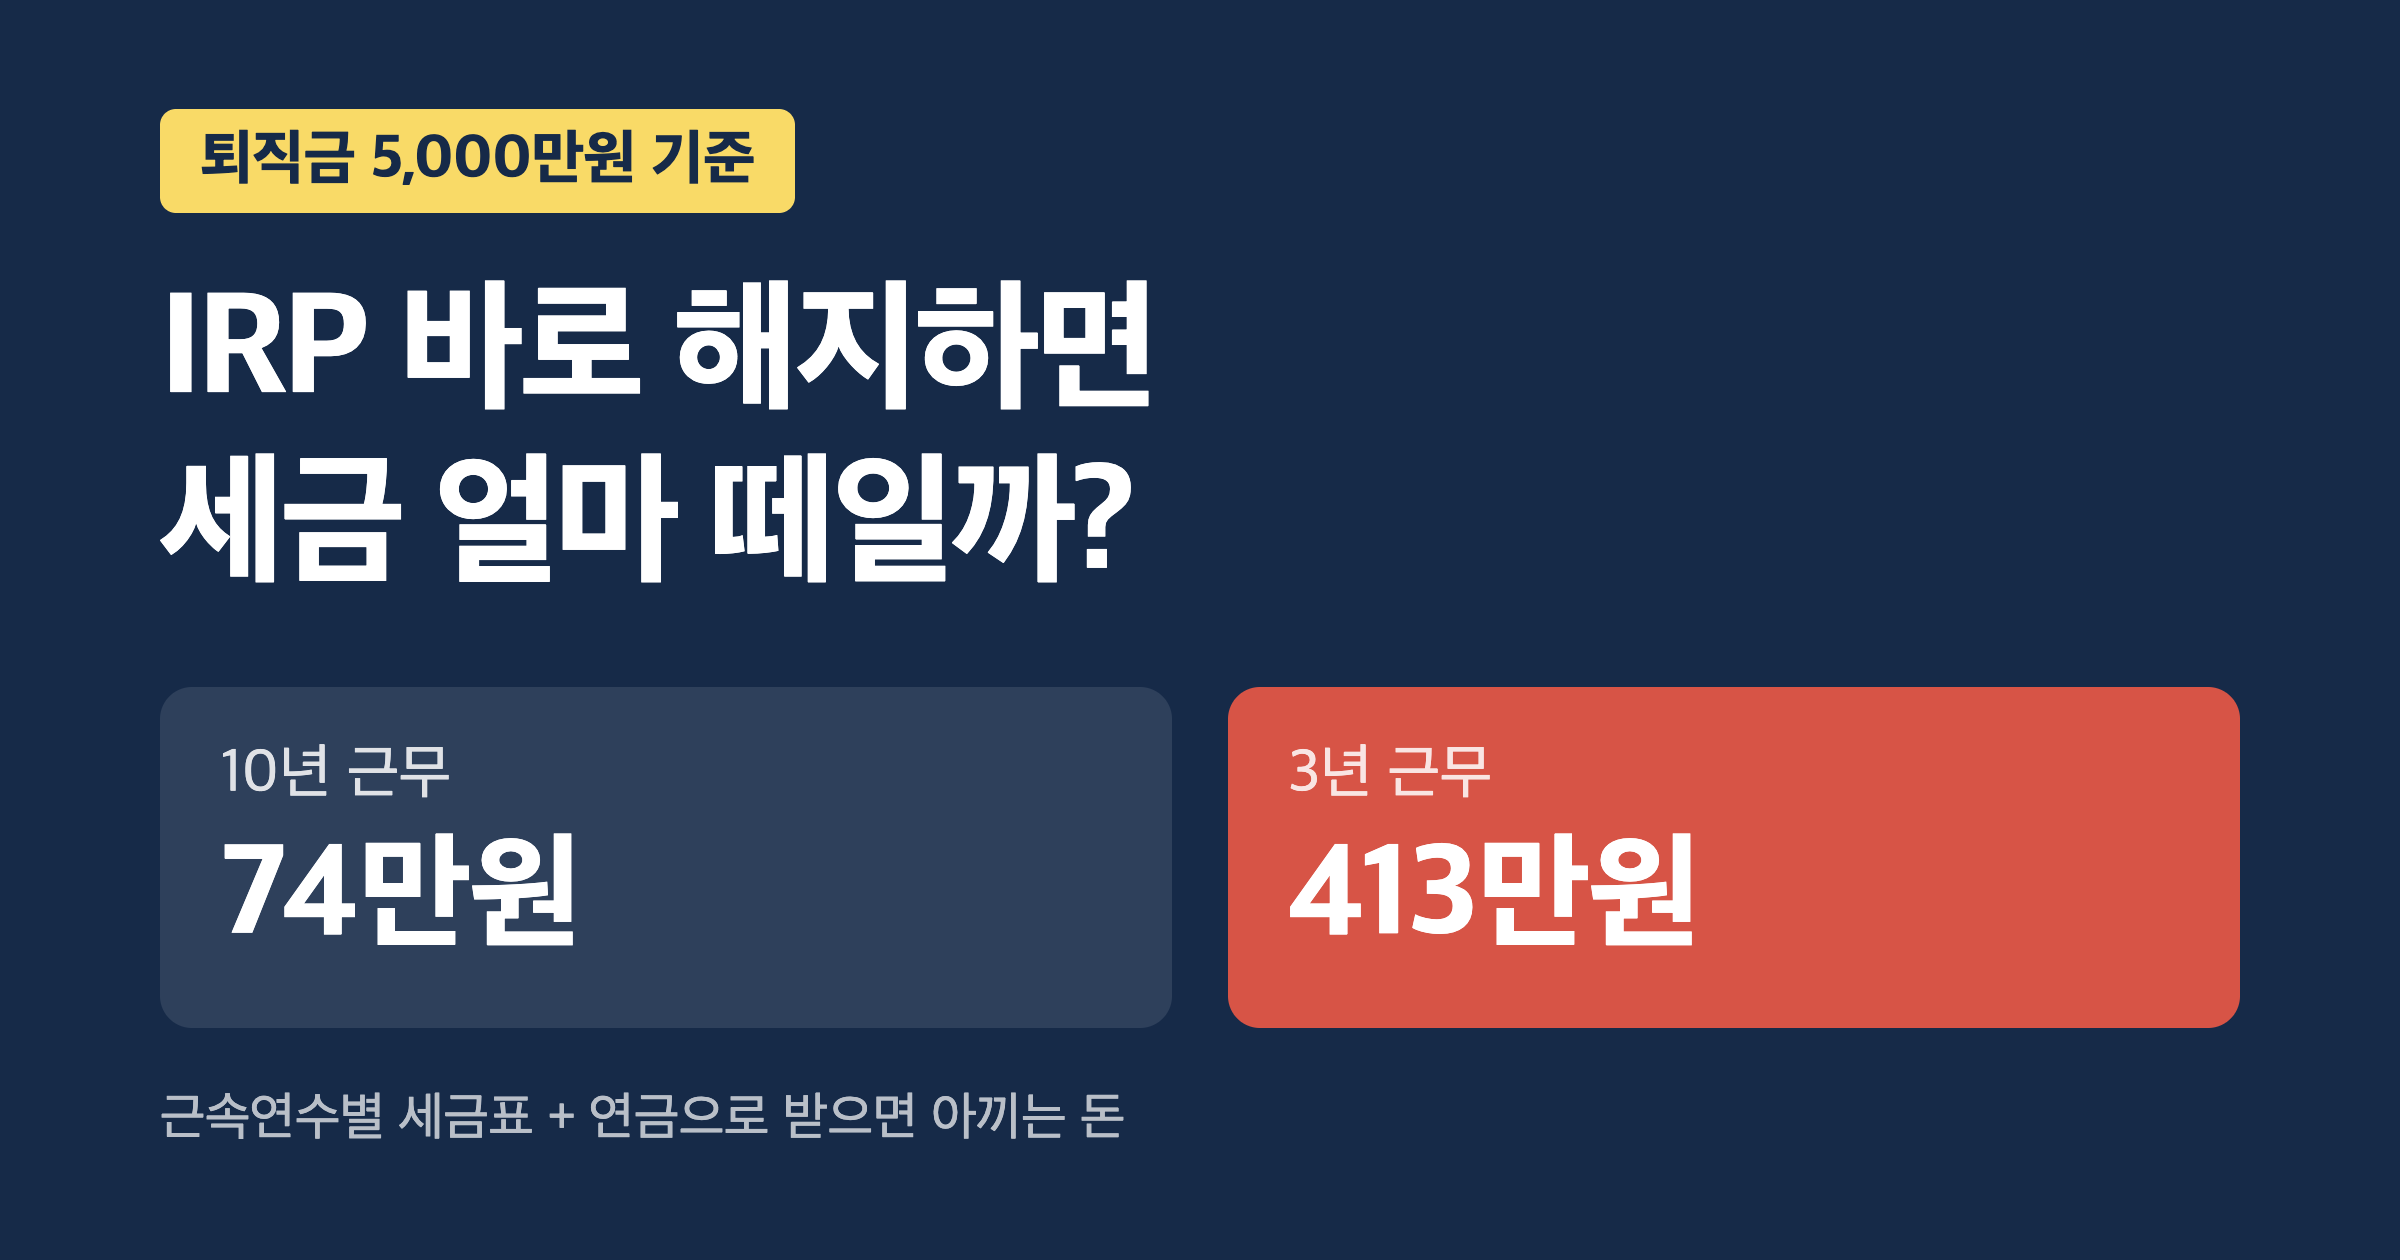
결론부터 말하면 해지한다고 세금 폭탄이 터지지는 않습니다. 원래 내야 할 퇴직소득세를 그때 내는 것뿐입니다. 그런데 그 세금이 몇 년 일했느냐에 따라 5배 넘게 차이 납니다. 같은 퇴직금 5,000만원이라도 10년 일한 사람은 74만 8천원, 3년 일한 사람은 413만 8천원이 빠집니다.
내 퇴직금으로 바로 계산해 보기: https://calc.appletong.com/severance-tax/
한눈에 보기: 해지하면 얼마 떼이나
지방소득세까지 더한 금액입니다. 연금으로 받으면 퇴직소득세의 70%만 내서 그만큼 아낍니다.
| 퇴직금, 근속 | 해지하면 세금 | 연금으로 받으면 | 아끼는 돈 |
|---|---|---|---|
| 1,500만원, 5년 | 176,000원 | 약 123,200원 | 약 52,800원 |
| 3,000만원, 5년 | 852,500원 | 약 596,750원 | 약 255,750원 |
| 5,000만원, 3년 | 4,138,200원 | 약 2,896,740원 | 약 124만원 |
| 5,000만원, 10년 | 748,000원 | 523,600원 | 224,400원 |
| 1억원, 20년 | 1,232,000원 | 862,400원 | 369,600원 |
표를 보면 감이 옵니다. 퇴직금이 1,500만원 정도면 해지해도 세금이 20만원이 안 되니 고민할 이유가 별로 없습니다. 반대로 근속은 짧은데 퇴직금이 큰 경우, 예를 들어 3년 일하고 5,000만원을 받았다면 해지하는 순간 400만원 넘게 빠지고, 연금으로 돌리면 124만원을 아낄 수 있습니다.
왜 회사는 퇴직금을 IRP로만 주나요
2022년 4월 14일부터 회사는 퇴직금을 근로자가 지정한 IRP 계좌로, 세금을 떼기 전 금액 그대로 보내야 합니다. 퇴사할 때 IRP 계좌부터 만들어 오라고 하는 이유가 이겁니다. 본인이 원한다고 일반 통장으로 받을 수 있는 게 아닙니다.
일반 통장으로 받을 수 있는 예외는 이렇습니다. 55세 이후에 퇴직한 경우, 퇴직금이 300만원 이하인 경우, 사망이나 외국인 근로자 출국 같은 경우입니다.
해지하면 세금이 어떻게 붙나요
IRP에 들어온 퇴직금은 아직 세금을 안 뗀 상태입니다. 세금이 없어진 게 아니라 뒤로 미뤄진 것뿐이라, 해지해서 한꺼번에 찾으면 금융회사가 그때 퇴직소득세와 지방소득세(퇴직소득세의 10%)를 떼고 줍니다. 결국 처음부터 일반 통장으로 받은 것과 세금이 같습니다.
하나 더 있습니다. IRP 안에서 굴려서 생긴 이자나 수익에는 해지할 때 기타소득세 16.5%가 붙습니다. 퇴직금이 들어오자마자 해지하면 수익이 거의 없으니 신경 쓸 일이 적습니다.
10년차 5,000만원, 실제로 계산해 보면
퇴직소득세는 퇴직금에 바로 세율을 곱하지 않고, 오래 일할수록 세금이 줄도록 몇 단계를 거칩니다. 근속연수가 세금을 가르는 이유가 여기 있습니다.
| 단계 | 금액 |
|---|---|
| 퇴직금 | 50,000,000원 |
| 근속연수공제 (10년) | 15,000,000원 |
| 환산급여 (3,500만원 × 12 ÷ 10) | 42,000,000원 |
| 환산급여공제 | 28,400,000원 |
| 과세표준 | 13,600,000원 |
| 1년치 세액 (6%) | 816,000원 |
| 퇴직소득세 (÷ 12 × 10) | 680,000원 |
| 지방소득세 | 68,000원 |
| 해지하면 손에 쥐는 돈 | 49,252,000원 |
3년만 일했다면 근속연수공제가 300만원으로 줄고, 환산급여가 1억 8,800만원으로 커져서 세율 24% 구간까지 올라갑니다. 그래서 같은 5,000만원인데 세금이 5배 넘게 나옵니다.
해지 버튼 누르기 전에 확인할 것
연금으로 받으려면 만 55세가 넘어서 연금 개시를 신청해야 합니다. 55세가 한참 남았고 당장 돈이 필요하다면 해지가 현실적인 선택이고, 위 표에서 아끼는 돈이 작다면 더더욱 그렇습니다.
55세가 가깝거나 아끼는 돈이 100만원 단위라면 해지 대신 계좌를 그대로 두는 걸 먼저 생각해 보세요. 연금으로 받으면 수령 11년차부터는 60%, 21년차부터는 50%만 과세돼서 오래 나눠 받을수록 더 줄어듭니다.
회사가 예외 사유로 세금을 떼고 일반 통장에 줬더라도, 받은 날부터 60일 안에 IRP에 넣으면 이미 낸 퇴직소득세를 돌려받을 수 있습니다.
해지할 때 위 금액과 다르게 나오면 원천징수영수증을 확인해 보세요. 중간정산 이력이 있거나 비과세 소득이 섞여 있으면 계산이 달라집니다.
자주 묻는 질문
Q. IRP 해지하면 세금 폭탄 맞나요?
아닙니다. 퇴직금 부분은 원래 내야 할 퇴직소득세만 냅니다. 처음부터 일반 통장으로 받은 것과 같습니다.
Q. 퇴직금 IRP 해지하면 언제 돈이 들어오나요?
금융회사마다 다르지만 보통 해지 신청 후 며칠 안에 세금을 뗀 금액이 들어옵니다. 앱에서 신청할 수 있는 곳이 많습니다.
Q. 일부만 찾을 수 있나요?
IRP는 원칙적으로 일부 인출이 안 되고 전액 해지해야 합니다. 주택 구입, 6개월 이상 요양 같은 법에서 정한 사유가 있을 때만 중도인출이 됩니다.
내 금액으로 계산해 보기
퇴직금과 입사일, 마지막 근무일만 넣으면 해지할 때 떼는 세금과 연금으로 받을 때 줄어드는 세금이 바로 나옵니다. 근속연수공제, 환산급여 같은 복잡한 단계는 계산기가 알아서 합니다.
퇴직소득세 계산기: https://calc.appletong.com/severance-tax/
출처: 고용노동부 1350 상담 답변(퇴직금 IRP 이전 의무화와 예외, 2026년 10월 6일), 국가법령정보센터 소득세법 시행령 제40조의2(연금수령 요건), 금융감독원 금융꿀팁(IRP 가입 시 유의사항), 애플통 퇴직소득세 계산기 계산 방식(2026년 10월 확인)
'사는 이야기 > 금융, 제테크' 카테고리의 다른 글
| 국민연금 몇 살부터 받나요? 출생연도별 수령나이 표와 조기수령 손익분기 나이 (0) | 2026.10.13 |
|---|---|
| 청년도약계좌 갈아타기, 청년미래적금 2차 마감(10월 16일) 전에 따져볼 것 (0) | 2026.10.13 |
| 하나카드 고객센터 전화번호 상담사 연결 (0) | 2023.09.08 |
| kb국민카드 고객센터 전화상담 상담원 연결 및 문제해결 (0) | 2023.09.08 |
| kbpay 국민카드 금융포인트 현금 캐시백 (국민은행) (0) | 2023.09.06 |


댓글